- Les personnes ayant rencontré des difficultés de paiement sont plus réceptives à l’IA dans leurs échanges avec leur banque que celles qui n’ont jamais connu cette situation.
- Cette ouverture à l’IA ne remet toutefois pas en cause l’importance du contact humain.
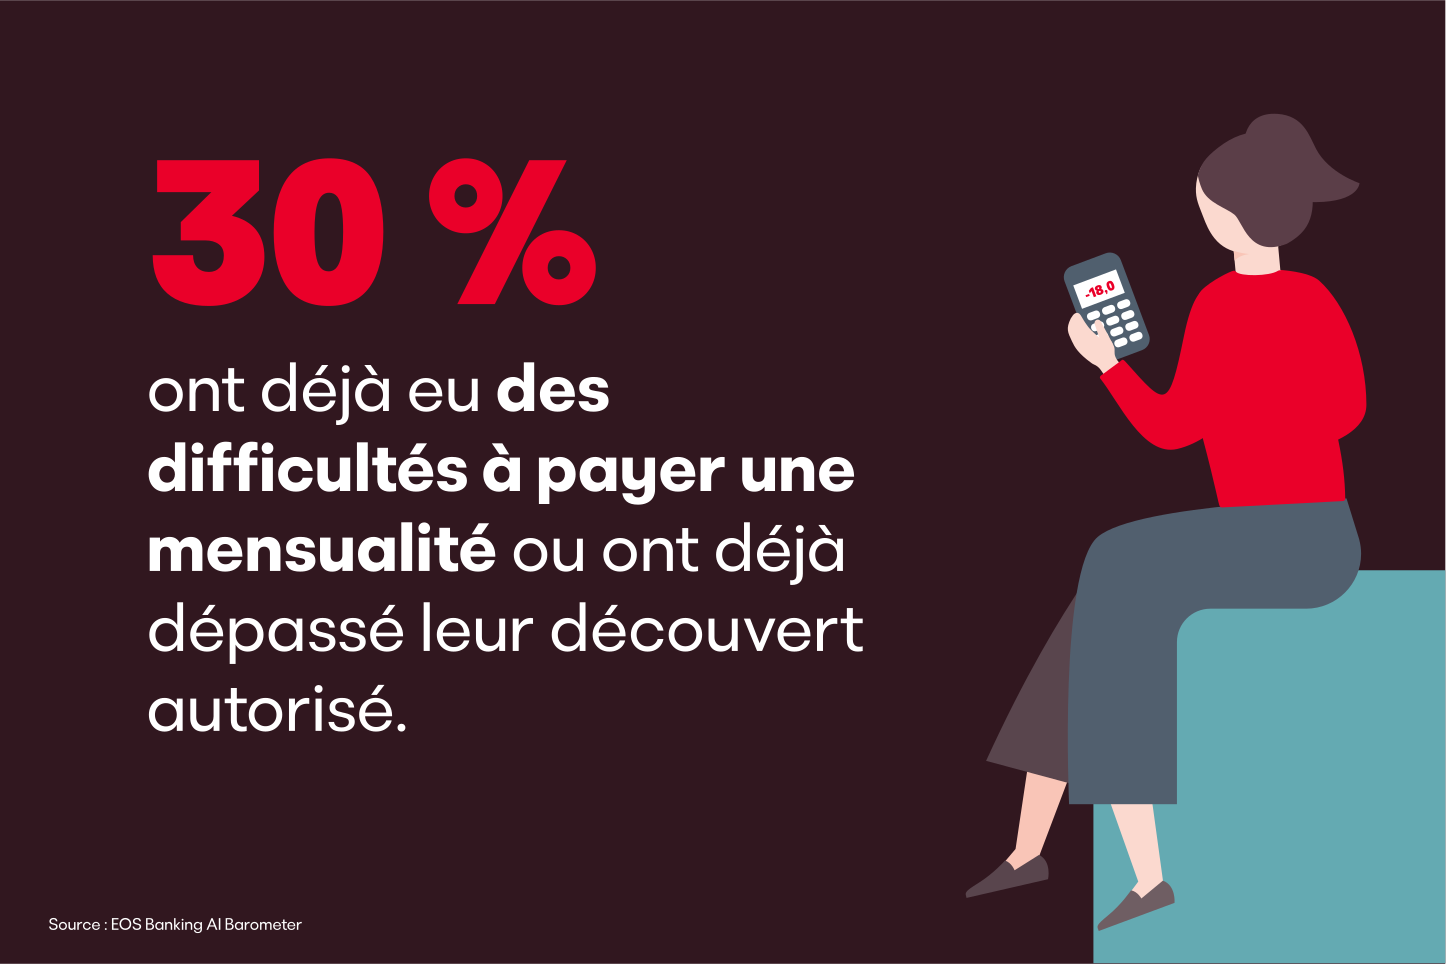
- 30 % des consommateurs ont déjà rencontré des difficultés de paiement auprès de leur banque ; une personne sur quatre a déjà été en contact avec une société de recouvrement.
Les personnes ayant déjà traversé des difficultés de paiement se montrent nettement plus ouvertes aux services bancaires assistés par l’intelligence artificielle que celles qui n’ont jamais vécu une telle situation. Pour autant, elles ne souhaitent pas renoncer à l’accompagnement humain. C’est l’un des principaux enseignements de l’EOS Banking AI Barometer, une étude menée auprès de consommateurs dans onze pays européens afin de mieux comprendre leur perception de l’IA dans la relation bancaire.
L’étude rappelle également que les difficultés financières sont loin d’être marginales. 30 % des répondants déclarent avoir déjà rencontré des difficultés pour rembourser une échéance ou avoir dépassé leur découvert autorisé. Par ailleurs, une personne sur quatre a déjà été en contact avec une société de recouvrement. Ces résultats illustrent une réalité à laquelle de nombreux Européens sont confrontés au cours de leur vie.
Comment les personnes concernées évaluent-elles l’utilisation de l’IA dans les banques ?
C’est précisément sur un sujet aussi sensible que les difficultés financières que les outils numériques rencontrent le plus d’adhésion. L’EOS Banking AI Barometer montre que les personnes ayant déjà connu des difficultés de paiement se déclarent plus favorables aux solutions d’accompagnement proposées par l’IA que celles qui n’ont jamais vécu cette expérience.
Cette tendance se retrouve dans toutes les tranches d’âge étudiées. Autrement dit, l’ouverture à l’IA ne dépend pas uniquement de la génération, mais aussi de l’expérience personnelle des difficultés financières.
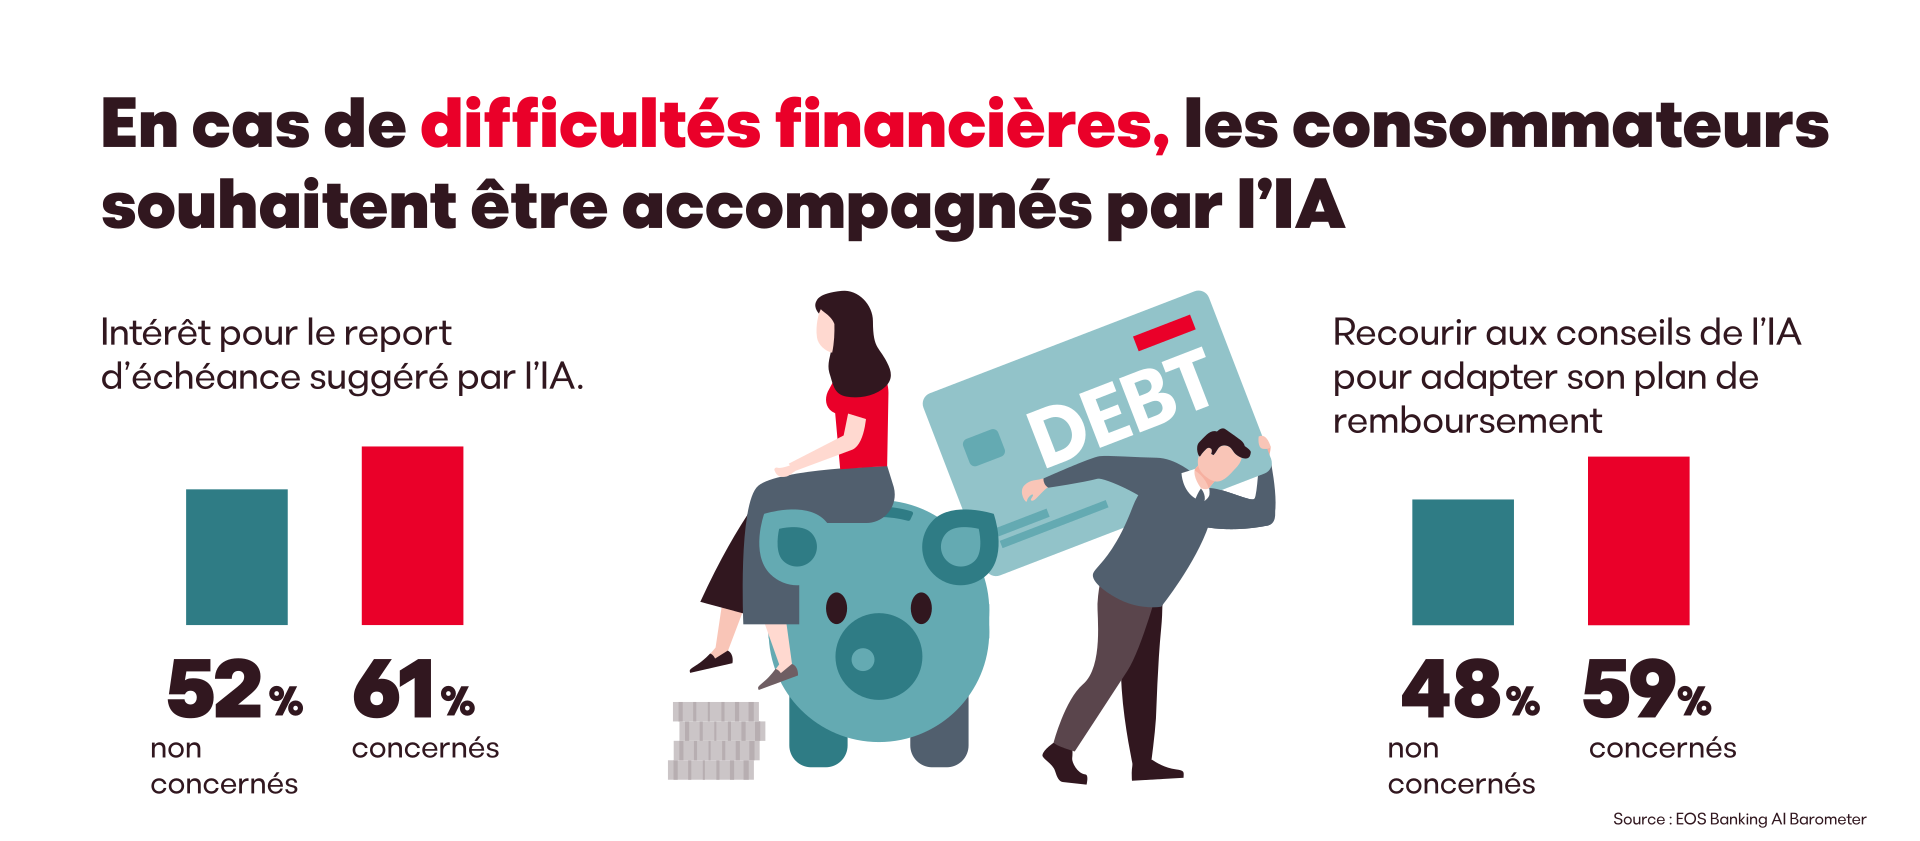
Quelles solutions d’IA les personnes en difficulté de paiement attendent-elles de leur banque ?
« 61 % des personnes concernées souhaiteraient que l’IA leur propose de reporter une échéance, contre 52 % des personnes n’ayant jamais rencontré ce type de difficulté. La simplicité d’accès à ce premier niveau d’accompagnement ainsi que le sentiment de confidentialité peuvent expliquer cette attente d’une IA plus proactive », explique Daniela Moaca, Senior Manager IT chez EOS en Roumanie.
Les personnes ayant déjà connu des difficultés financières se montrent également plus favorables aux recommandations de l’IA concernant les plans de remboursement. 59 % accueilleraient positivement une proposition d’échéancier personnalisé, contre 48 % des personnes n’ayant jamais rencontré de difficultés de paiement.
Cette ouverture ne signifie pas pour autant que les consommateurs souhaitent remplacer l’humain. 80 % des répondants ayant déjà rencontré des difficultés de paiement souhaitent pouvoir échanger avec un interlocuteur humain lorsqu’ils abordent ces sujets avec leur banque.
Qu’apprécient les consommateurs dans les échanges avec l’IA ?
Qu’ils aient déjà rencontré des difficultés financières ou non, 39 % des consommateurs accepteraient aujourd’hui que l’IA constitue le premier point de contact avec leur banque pour aborder un sujet sensible, comme des difficultés de paiement ou une situation d’endettement.
Les avantages perçus sont avant tout liés à la praticité. 51 % des clients bancaires citent la rapidité des échanges et la disponibilité 24h/24 et 7j/7 parmi les principaux atouts de l’IA.
Cette tendance se retrouve également dans le secteur du recouvrement. Chez EOS, l’utilisation des solutions de paiement en ligne et des chatbots est passée de 27,5 % à 33 % au cours des douze derniers mois.
Les personnes ayant déjà connu des difficultés de paiement semblent particulièrement sensibles à ces bénéfices. 13 % d’entre elles envisageraient même de communiquer exclusivement avec une IA, contre seulement 6 % parmi les personnes n’ayant jamais rencontré ce type de situation.
Cette préférence peut s’expliquer par le sentiment de distance et de neutralité qu’offre l’IA, un aspect parfois apprécié lorsqu’il s’agit d’évoquer des sujets financiers délicats.
Quelles conclusions les banques peuvent-elles tirer de l’étude EOS ?
Les résultats montrent que les solutions numériques sont désormais pleinement reconnues comme un moyen simple et accessible d’entrer en relation avec sa banque, y compris sur des sujets sensibles.
Pour autant, les consommateurs ne souhaitent pas remplacer l’humain par la technologie. Ils attendent plutôt une combinaison intelligente des deux. L’IA est perçue comme un excellent point d’entrée, capable de simplifier les démarches et d’apporter un premier niveau d’accompagnement, tandis que l’intervention humaine reste essentielle lorsqu’il s’agit de comprendre une situation complexe ou de construire une solution personnalisée.
Pour les banques, l’enjeu est donc moins de choisir entre l’IA et l’humain que de concevoir des modèles hybrides capables d’associer efficacité technologique et accompagnement humain.
Pour l’étude EOS Banking AI Barometer – Ce que l’Europe pense réellement de l’IA dans le secteur bancaire, 4 400 personnes ont été interrogées dans onze pays européens (Allemagne, Bulgarie, Croatie, Espagne, France, Grèce, Pologne, Portugal, Roumanie, Slovénie et Suisse), à raison de 400 répondants par pays. L’enquête a été réalisée en ligne en juillet 2026 auprès d’un échantillon représentatif de clients bancaires âgés de 18 à 65 ans. L’étude analyse leur perception de l’intelligence artificielle dans la communication et les services bancaires.
Vous souhaitez en savoir plus sur la dernière étude EOS ? Contactez-nous !
Explorez davantage EOS